Elk kind laten snappen hoe geld werkt.
Voor meer weerbaarheid, vrijheid en minder stress voor later. Goed met geld omgaan leer je thuis: niet uit een boekje, maar door het zelf te doen. Kiezen, sparen, een keer te veel uitgeven en merken wat dat betekent. Penny Family is de oefenbaan waar dat kan zonder dat het echt geld kost.


- 100+
- missies voor 4 tot 16 jaar, van munten tellen tot je eerste loonstrook
- 10 van 10
- onderdelen van de nieuwe SLO-kerndoelen financiële educatie waar de missies op aansluiten
- 49 van 49
- leerdoelen van het Nibud voor 6 tot 14 jaar helemaal geoefend
- 200+
- gezinnen die meedoen sinds juli 2026
Waarom wij dit doen
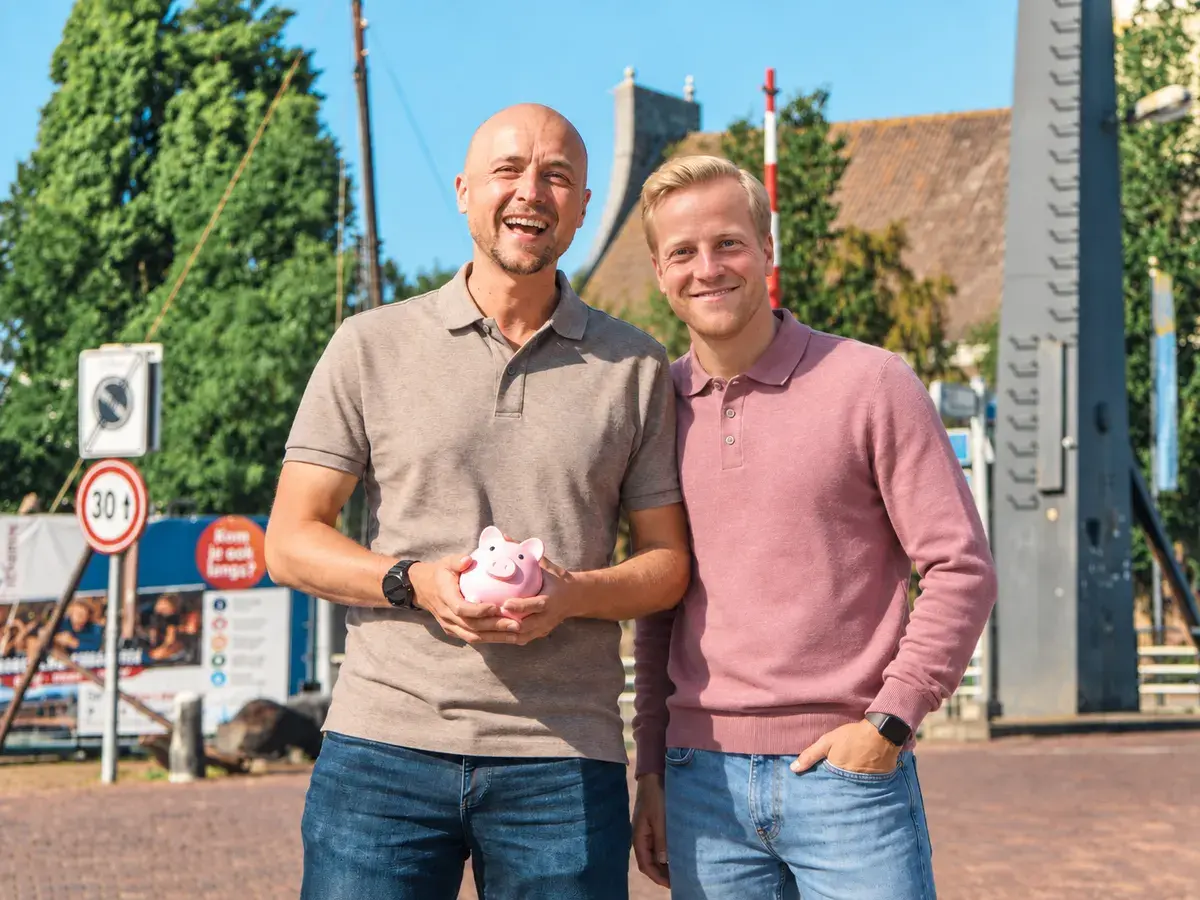
Koen
Financieel-economisch opgeleid, met affiniteit met geld en financiële educatie. Het idee voor Penny Family kwam van hem.
Max
Projectmanager, eigenaar van een online marketingbureau en maker van apps. Hij bouwt Penny Family en doet de marketing.
Wij raakten aan de praat over werk en beleggen, en dat gesprek sloeg om naar een andere vraag: hoe zijn wij zelf eigenlijk financieel opgevoed? Bij allebei ongeveer hetzelfde. Losse opmerkingen als let op je geld, maar niemand die het ooit echt heeft uitgelegd. Daar begon dit.
Met geld leren omgaan begint niet bij rekenen, maar bij begrijpen waar geld vandaan komt en waar het naartoe gaat.
Wij maken je kind niet rijk. Rijk is wat ons betreft ook iets anders dan een groot bedrag: je bent pas rijk als je met je geld kunt doen waar je gelukkig van wordt. Er zit geen uitgeverij, geen bank en geen investeerder achter ons die wil dat er advertenties bij komen.
De financiële groeten,
Max en Koen
Geldles komt vaak te laat
Geld is onzichtbaar geworden. Er gaat geen la open en er rinkelt niets: er verschijnt een schermpje en het is geregeld. Een kind ziet dus nooit meer hoeveel er weggaat, precies op de leeftijd waarop het dat concreet zou moeten leren.
Het internationale PISA-onderzoek uit 2022 laat zien dat ongeveer een op de zes vijftienjarigen het basisniveau financiële geletterdheid niet haalt, en dat maar een kwart samengestelde rente echt begrijpt. Tegelijk heeft het grootste deel van die groep al een betaalpas en koopt online. Ze zitten dus al in het systeem voordat iemand het heeft uitgelegd.
Wat het kost als die les ontbreekt, is ook te zien. Ongeveer 730.000 huishoudens in Nederland hebben problematische schulden, ongeveer een op de elf. Volgens het onderzoek dat het kabinet in 2024 liet doen kost dat de samenleving minstens 8,5 miljard euro per jaar: zo'n 500 euro per Nederlander. Het gaat om ziekteverzuim, minder werk, zorg en schuldhulp.
Daar is geen ingewikkelde oplossing voor nodig. Kinderen die thuis met een klein bedrag mogen oefenen, en die daarover praten met hun ouders, staan er later gewoon beter voor. Het enige wat ontbrak was iets waarmee dat leuk is om te doen.

Waar wij in geloven
- Geld leer je door het te doen.
- Een kind van zes leert niets van uitleg over sparen, wel van een winkeltje waar het geld opraakt. Daarom bootsen de missies het echte leven na: een kassabon die niet klopt, een loonstrook, een webshop vol trucs, een berichtje van een oplichter. Wat je herkent, onthoud je.
- Wat school vraagt, en wat thuis nodig is.
- De missies sluiten aan op de nieuwe kerndoelen voor financiële educatie van SLO én op de leerdoelen die het Nibud per leeftijd opstelt. Bedragen en regels halen we bij de bron: het Nibud voor zakgeld, de Rijksoverheid voor het minimumjeugdloon, de Betaalvereniging voor pinnen. Die combinatie is de kracht van Penny Family. Bekijk per doel welke missies het oefenen.
- Vroeg beginnen, vaak herhalen, samen met de ouder.
- Onderzoek van de Hogeschool van Amsterdam (Naar effectieve financiële educatie, dr. Aisa Amagir, maart 2026) laat zien wat werkt: al op de basisschool beginnen, blijven herhalen in plaats van één losse les, en opdrachten die kinderen thuis met hun ouders bespreken. Precies die drie keuzes zitten in Penny Family: korte missies, elke dag een beetje, en een vraag mee naar huis.
- Elke leeftijd een eigen aanpak.
- Een kleuter telt tot tien en speelt twee minuten. Een tiener wil geen kinderspel maar een echte situatie. Elke missie is voor een leeftijd gemaakt, niet vertaald van een andere groep.
- Een app die trucs leert herkennen, gebruikt ze zelf niet.
- Geen reclame, geen aankopen in de app en geen aftellende aanbiedingen. Muntjes verdien je door te spelen, nooit door te betalen. En er zit geen chatbot in: elk antwoord dat je kind leest, hebben wij zelf geschreven en nagelopen.
Drie leerlijnen die meegroeien
Meer dan 100 missies, verdeeld over drie leeftijdsgroepen met elk een eigen gids. Je kind begint waar het staat en groeit door naar de volgende fase.

4 tot 7 jaar · De Ontdekkers
Penny
Munten herkennen, winkeltje spelen en een spaarpot die zichtbaar voller wordt. Alles kort, met een stem die voorleest.

8 tot 11 jaar · De Verkenners
Timo Tientje
De zakgeldfase. Wat is de beste deal, wat krijg je voor je tientje, en de kernles die je maar een keer hoeft te voelen: op is op.

12 tot 16 jaar · De Geldbouwers
Mila Munt
Bijbaantje, betaalpas en online kopen. Mila laat echte schermen zien: een loonstrook, een webshop vol trucs, een chat met een oplichter.
Zo ziet het eruit in de app


Wat wij vastleggen voor ouders
Een app voor kinderen verdient strengere regels dan een app voor volwassenen. Deze vier staan vast, ook als een samenwerking daardoor niet doorgaat.
- Geen reclame. Nergens, ook niet verstopt in een spel.
- Geen aankopen in de app. Muntjes verdien je door te spelen, ze zijn nooit te koop.
- Geen chat voor kinderen. Je kind kan met niemand berichten uitwisselen. Doe je via je gemeente of school mee, dan kun je als ouder zelf contact met een coach aanzetten.
- Gegevens van je kind zijn alleen zichtbaar voor je eigen gezin en worden nooit verkocht. Zet je zelf contact met een coach aan, dan ziet die alleen de naam die je opgeeft, je berichten, hoeveel kinderen je hebt met hun leeftijd en wanneer er voor het laatst gespeeld is.
Hoe wij met gegevens omgaan staat helemaal uitgeschreven in het privacybeleid.
Liever een missie minder dan een die niet klopt
Elke missie spelen we zelf na, en we laten hem door een tweede paar ogen nakijken. Verandert een regel of een bedrag, zoals het minimumjeugdloon twee keer per jaar, dan veranderen de missies mee. En zien we dat een spel een kind iets verkeerds leert, dan bouwen we het om, ook als het er al lang staat.
Meedenken mag altijd
De beste verbeteringen komen van gezinnen die de app echt gebruiken. Werkt iets niet, klopt een bedrag niet, of vindt je kind een spel saai? Dat horen wij graag.
Zelf een keer kijken
Je begint gratis, zonder advertenties en zonder aankopen in de app. Maak een profiel voor je kind en speel samen de eerste missie.
 BinnenkortAndroid
Tot die tijd werkt Penny Family op Android in je browser.